Quem nunca passou por um susto no trânsito por conta da desatenção de outro motorista, ou sentiu aquela leve apreensão ao deixar o carro estacionado em uma rua mais deserta? No dia a dia, tendemos a achar que “nunca vai acontecer com a gente”. No entanto, os números mostram que o risco está mais próximo do que parece.
Segundo levantamento da FenSeg, em dezembro de 2025, apenas 30% da frota circulante no Brasil tinha seguro. Ou seja: 7 em cada 10 carros ao seu redor estão totalmente desprotegidos.
Enquanto isso, os dados sobre os riscos impressionam: foram mais de 72 mil acidentes em rodovias federais e mais de 308 mil roubos e furtos de veículos em 2025, segundo o Anuário Brasileiro de Segurança Pública. Contratar a proteção de um seguro deixou de ser um luxo e se tornou uma ferramenta essencial de tranquilidade e planejamento financeiro.
Mas você sabe exatamente o que está contratando ao fechar uma apólice? Neste guia, a EZZE te explica em detalhes como funciona o seguro de carro para você proteger o seu patrimônio sem dúvidas.
O que é seguro de carro e como funciona?
Seguro de carro é um contrato em que você paga um valor (o prêmio) a uma seguradora e, em troca, ela indeniza os prejuízos causados por eventos previstos na apólice, como batida, roubo ou danos a terceiros, até o limite contratado. No Brasil, ele não é obrigatório por lei para carros particulares, mas é a forma mais direta de não arcar sozinho com um prejuízo que pode chegar ao valor do carro inteiro.
A contratação dessa proteção funciona assim:
- Cotação e proposta: você informa seus dados, os do carro e escolhe as coberturas, normalmente com a ajuda de um corretor.
- Aceitação e apólice: a seguradora analisa o risco e, se aprovar, emite a apólice, que é o contrato com tudo o que está coberto.
- Vigência: o período em que a proteção vale, quase sempre de 12 meses.
- Sinistro e indenização: se acontece um evento coberto, você avisa a seguradora, ela analisa o caso e paga o conserto ou o valor combinado.
Para te ajudar a entender melhor a apólice, confira alguns termos que sempre aparecem e o que eles significam:
| Termo | O que é | Por que importa para você |
| Prêmio | O valor que você paga pelo seguro | É o “preço” do seguro, à vista ou parcelado |
| Apólice | O documento que formaliza o contrato | Lista coberturas, limites e franquias. Se não está nela, não está contratado |
| Sinistro | O evento coberto que aconteceu (batida, roubo, alagamento) | É o que dá direito a acionar o seguro |
| Franquia | A parte do conserto que fica por sua conta | Só é cobrada quando o carro vai para o conserto (perda parcial) |
| Indenização | O valor que a seguradora paga após o sinistro | Pode ser o conserto, o valor do carro ou o reembolso a um terceiro |
| LMI (limite máximo de indenização) | O teto que a seguradora paga em cada cobertura | Se o prejuízo passar desse valor, a diferença é sua |
Perda parcial ou indenização integral: quando o carro é considerado perda total?
O seguro trata um sinistro de dois jeitos, dependendo do tamanho do estrago:
- Perda parcial: o carro tem conserto. Ele vai para a oficina, você paga a franquia e a seguradora cobre o restante.
- Indenização integral (a famosa perda total): o conserto ficou tão caro que não compensa. A seguradora paga o valor do carro, sem cobrar franquia.
O que diferencia essas duas situações é a comparação entre custo do conserto com o valor do carro. O mercado usa como referência algo em torno de 75%, ou seja, quando o orçamento do reparo chega perto desse percentual, o conserto deixa de valer a pena e o caso costuma ser tratado como indenização integral.
Lembrando que este número é uma média de referência para o mercado, e cada seguradora trabalha com uma margem própria em torno dele, avaliando caso a caso.
O que o seguro de carro cobre?
O seguro de carro cobre o que você contratar, porque ele é montado em blocos. Então, enquanto uma pessoa pode preferir só a cobertura básica, outra pode optar por adicionar carro reserva e cobertura para vidros.
Coberturas básicas: casco, roubo e furto, e danos a terceiros
Toda apólice parte de pelo menos uma destas três coberturas:
| Cobertura | O que protege | Exemplo | Tem franquia? (Seguro Auto EZZE) |
| Casco ou compreensiva | O seu carro contra colisão, capotamento, incêndio, alagamento, granizo, queda de objetos, roubo e furto | Você bate em um poste e amassa a dianteira | Sim, nos consertos (perda parcial) |
| Roubo e furto | O seu carro contra subtração | O carro é levado e não aparece | Não |
| RCF-V (danos a terceiros)* | Danos materiais e corporais que você causa a outras pessoas | Você bate na traseira de outro carro | Não, salvo exceções previstas em contrato para danos materiais |
*A RCF-V (responsabilidade civil facultativa de veículos) é a cobertura que paga o prejuízo que você causa a outra pessoa, seja o conserto do carro dela, seja o atendimento de alguém que se machucou.
Coberturas adicionais e assistências
As coberturas adicionais completam a proteção conforme a sua rotina. As mais comuns são:
- Assistência 24 horas: guincho, chaveiro, pane seca, troca de pneu e socorro mecânico.
- Carro reserva: um veículo temporário enquanto o seu está no conserto por causa de um sinistro coberto.
- Vidros, faróis e retrovisores: reparo ou troca dessas peças, normalmente com franquia própria.
- APP (acidentes pessoais de passageiros): indenização em caso de morte ou invalidez de quem está dentro do carro, incluindo o motorista. É uma cobertura do próprio seguro auto, e não um produto separado.
- Danos morais a terceiros: complementa a RCF-V quando há condenação por danos morais.
- Acessórios de som e imagem: protege equipamentos instalados depois da fabricação.
- Blindagem e kit gás: precisam ser declarados e contratados para que o carro tenha cobertura.
O que normalmente fica fora do seguro
Todo seguro tem situações que não cobre, chamadas de riscos excluídos. As mais comuns no mercado são:
- Desgaste e falta de manutenção: o seguro cobre imprevistos, e não o envelhecimento natural das peças.
- Defeito mecânico ou elétrico: uma quebra de motor sem acidente não é sinistro.
- Condutor sem habilitação válida: CNH vencida há mais de 30 dias, suspensa ou cassada pode tirar o direito à indenização.
- Álcool ou drogas: quando a seguradora comprova a relação entre o consumo e o acidente.
- Uso diferente do declarado: usar o carro para transporte por aplicativo sem informar, por exemplo.
- Rachas e competições: risco assumido de propósito.
- Danos intencionais: prejuízo provocado de propósito pelo segurado.
Quanto custa um seguro de carro?
Em média, o seguro de um carro custa por ano cerca de 4,4% do valor dele na tabela FIPE. Num carro de R$ 50 mil, isso dá algo perto de R$ 2.200 por ano. O dado é de agosto de 2026 e vem do IPSA, um índice da TEx, empresa da Serasa Experian, que acompanha o preço do seguro no Brasil.
Usando esse percentual como referência, dá para ter uma ideia aproximada do valor do seguro por faixa de preço do carro:
| Valor do carro na FIPE | Estimativa anual (4,4%) | Estimativa em 10 parcelas |
| R$ 30 mil | R$ 1.320 | R$ 132 |
| R$ 50 mil | R$ 2.200 | R$ 220 |
| R$ 80 mil | R$ 3.520 | R$ 352 |
| R$ 100 mil | R$ 4.400 | R$ 440 |
Lembre-se: essa tabela é apenas uma referência de mercado. O valor real depende do seu perfil, da sua cidade e das coberturas escolhidas.
O que faz o preço do seguro subir ou cair?
Essas sete informações são as que geralmente mais impactam no valor do seguro:
- Classe de bônus*: o desconto acumulado por renovar sem sinistro. É o fator que mais pesa.
- CEP: onde o carro circula e dorme.
- Valor do veículo: influencia o percentual, como vimos na tabela.
- Idade do veículo: carros mais velhos costumam ter reparo mais caro e são mais visados.
- Idade do condutor: quanto mais experiência ao volante, menor tende a ser o preço.
- Fabricante: o custo de peças e de manutenção muda de marca para marca.
- Tipo de uso: lazer, trabalho ou transporte por aplicativo têm exposições diferentes.
*O bônus é o desconto progressivo que você ganha a cada renovação sem sinistro, organizado em classes que normalmente vão de 0 a 10, cada seguradora tem a sua tabela.
Um cuidado na contratação: é importante avisar à seguradora se outros condutores na faixa de 18 a 24 anos irão utilizar o veículo. Se isso não for informado, caso um desses motoristas se envolva em um sinistro, você ficará sem cobertura.
Como conseguir desconto no seguro de carro?
Há formas legítimas de pagar menos sem abrir mão da proteção. No Seguro Auto EZZE, estas são as principais:
- Bônus por renovar sem sinistro: cada ano sem acionar o seguro aumenta a sua classe e o desconto na renovação. Se você vem de outra seguradora, informe a classe atual para aproveitar o histórico.
- Franquia ajustada ao seu bolso: você escolhe entre franquia obrigatória, que deixa o seguro um pouco mais barato, ou franquias reduzidas de 50% e 25%, que encarecem um pouco o seguro, mas diminuem o que você paga na oficina.
- Desconto na franquia em oficina referenciada: consertando na rede indicada pela EZZE, a franquia tem desconto de até 25%, limitado a R$ 650 para veículos leves.
- Coberturas sob medida: você monta a apólice com o que faz sentido para a sua rotina, com adicionais como acidentes pessoais de passageiros e pequenos reparos (o martelinho de ouro), sem pagar por proteção que não vai usar.
- Pagamento facilitado: o seguro pode ser parcelado em até 10 vezes sem juros no cartão de crédito.
Seguro de carro ou proteção veicular: qual a diferença?
A diferença está em quem assume o risco. No seguro, uma seguradora assume o prejuízo em troca de um prêmio fixo, definido na contratação. Na proteção veicular, oferecida por associações e cooperativas, não existe essa garantia: os custos dos eventos de cada período são divididos entre os associados, e o valor da mensalidade pode mudar conforme o número de batidas e roubos do grupo.
A Lei Complementar 213/2025, sancionada em janeiro de 2025, passou a chamar essas operações de proteção patrimonial mutualista e exige cadastro na SUSEP. A regulamentação trouxe mais regras, mas manteve diferenças importantes para o consumidor. A própria lei determina que o contrato informe que a proteção patrimonial mutualista não é uma operação de seguro e que o participante declare ciência de que o valor do rateio pode subir de forma substancial.
| Critério | Seguro de carro | Proteção veicular |
| Quem oferece | Seguradora autorizada pela SUSEP | Associação ou cooperativa, com uma administradora |
| Como o valor é definido | Prêmio fixo, combinado na contratação | Rateio das despesas do grupo, que varia conforme os eventos do período |
| Quem assume o prejuízo | A seguradora | Os próprios associados, divididos entre si |
| Previsibilidade de custo | Você sabe quanto vai pagar no ano | O valor pode subir, e a lei não fixa um teto para o rateio |
| Documento | Apólice, com coberturas e limites | Contrato de participação, que declara não ser seguro |
Para quem quer saber exatamente quanto vai pagar e ter a garantia de que a indenização não depende do caixa de um grupo, o seguro oferece menos risco. Se você ainda considera a proteção veicular, confirme o cadastro da associação na SUSEP e leia com atenção as regras de rateio antes de assinar.
Qual o melhor seguro de carro?
O melhor seguro de carro é aquele que cobre o seu risco real, com uma seguradora sólida e um atendimento que funciona quando você precisa. Não existe um “melhor” universal, porque o mesmo motorista recebe preços e condições diferentes em cada empresa. Por isso, a pergunta mais útil é como avaliar uma seguradora antes de fechar.
Antes de decidir, confira:
- Se a seguradora é autorizada: consulte o nome no site da SUSEP.
- A reputação: veja como a empresa responde e resolve reclamações no Reclame Aqui e no consumidor.gov.br.
- Os canais de atendimento: existe atendimento 24 horas? Dá para abrir sinistro pelo WhatsApp ou pelo site, ou só por telefone em horário comercial?
- Como ela se relaciona com o cliente: avisos de cobrança, facilidade para alterar dados e clareza nas respostas fazem diferença ao longo do ano.
- As coberturas e os adicionais: confira se dá para montar a proteção do seu jeito e se existem os adicionais que você quer, como carro reserva e vidros.
- A rede de oficinas e a assistência: quantas oficinas existem perto de você e qual a distância de guincho incluída.
O Seguro Auto EZZE foi pensado para atender todos esses pontos: coberturas personalizáveis, vistoria 100% online, assistência 24 horas com guincho de 500 km ou 2.000 km, rede de oficinas com garantia de seis meses em peças e serviços, e atendimento 24 horas pela Eliz, a assistente virtual da EZZE, no WhatsApp ou no chat do site.
Como fazer e cotar seguro de carro: passo a passo
Fazer a cotação de seguro de carro é gratuito e não obriga você a contratar. Separe estas informações antes de começar:
- CPF e CNH do principal condutor
- Placa ou número do chassi do carro
- CEP onde o carro dorme
- Tipo de garagem em casa e no trabalho
- Uso do carro (lazer, ida ao trabalho, aplicativo)
- Se há outros condutores de 18 a 24 anos
- Classe de bônus da apólice anterior, se houver
O principal condutor é quem usa o carro a maior parte do tempo. Nas condições gerais do Seguro Auto EZZE, por exemplo, é a pessoa que dirige o veículo pelo menos cinco dias por semana.
Com os dados em mãos, o caminho é este:
- Cotação com um corretor: ele compara opções, explica as coberturas e monta a proposta. A EZZE comercializa seus seguros por meio de corretores parceiros.
- Comparação das propostas: coloque lado a lado coberturas, limites, franquias e assistências equivalentes.
- Proposta e questionário de avaliação de risco: você confirma as informações que definem o preço.
- Vistoria prévia: no Seguro Auto EZZE, ela é feita 100% online. Você recebe um tutorial, tira as fotos pelo celular e envia pelo aplicativo indicado.
- Análise da seguradora: no Seguro Auto EZZE, retornamos em até 25 dias para aceitar ou recusar a proposta, e a recusa é comunicada por escrito, com os motivos.
- Apólice e pagamento: com a proposta aceita, a vistoria aprovada e a primeira parcela paga, o carro está segurado.
Carro de leilão faz seguro?
Sim, carro de leilão pode ter seguro, mas a aceitação não é automática e costuma seguir regras mais rígidas do que a de um veículo comum. Em geral, veículos de leilões de financiamento, recuperação de banco ou de frotas e empresas tem uma taxa de aceitação maior do que veículos de leilão de sinistro. Consulte a seguradora para confirmar as regras para esse tipo de veículo.
Por que a seguradora pode recusar sua proposta?
A seguradora pode recusar uma proposta quando o risco fica fora da sua política de aceitação. Os motivos mais comuns são:
- Perfil de risco fora da política da empresa
- Avarias ou divergências encontradas na vistoria
- Chassi remarcado ou histórico de leilão
- Modificações não informadas, como rebaixamento, kit gás sem homologação ou blindagem não declarada
- Uso comercial omitido na proposta
- Região com risco muito alto para aquele modelo
No Seguro Auto EZZE, quando há pagamento antecipado e a proposta é recusada, a cobertura continua valendo por mais dois dias úteis depois do aviso, e o valor pago é devolvido em até dez dias.
Bati o carro: como acionar o seguro
Para acionar o seguro, avise a seguradora o quanto antes e siga as orientações dela antes de mexer no carro. No Seguro Auto EZZE, o atendimento é 24 horas pela Eliz, no WhatsApp ou no chat do site, o que permite registrar o sinistro e acompanhar o processo na hora, sem esperar horário comercial. Se preferir, também há o telefone 0800 983 3993.
Depois do aviso, o processo segue estes passos:
- Envie as informações e os documentos pedidos: data, local, como aconteceu e os dados do outro motorista, se houver.
- Registre o boletim de ocorrência quando ele for necessário: é obrigatório em roubo e furto e costuma ser exigido em acidentes com vítimas.
- Leve o carro para vistoria e aguarde a autorização: comece o conserto só depois do sinal verde da seguradora.
- Pague a franquia direto na oficina, quando houver: a seguradora paga o restante.
Não faça acordo com o outro motorista sem falar com a seguradora antes. Um acordo fechado sem autorização pode deixar aquele valor fora da cobertura.
Não demore para acionar o seguro, isso pode atrapalhar a análise do caso e prejudicar a indenização.
Quais documentos a seguradora pede?
Os documentos básicos são:
- Boletim de ocorrência, quando aplicável
- CNH do condutor
- Documento do veículo (CRLV)
- Fotos dos danos
- Documentos dos terceiros envolvidos
- Laudo médico, em caso de vítima
- Baixa do gravame, se o carro for financiado e houver perda total
A lista pode mudar conforme o tipo de sinistro.
Quanto tempo a seguradora tem para responder e pagar?
Desde 11 de dezembro de 2025, com a entrada em vigor da Lei 15.040/2024, a nova Lei de Seguros, os prazos ficaram definidos em lei:
- 30 dias para analisar: contados a partir da entrega dos documentos, a seguradora tem até 30 dias para regular o sinistro e dizer se ele está coberto.
- Pedidos de documentos com limite: ela pode suspender esse prazo para pedir documentos complementares, no máximo duas vezes.
- 30 dias para pagar: reconhecida a cobertura, a seguradora tem mais 30 dias para pagar a indenização.
- Casos complexos: a SUSEP pode ampliar esses prazos em sinistros mais difíceis de analisar.
Esses prazos valem para a análise e o pagamento. O conserto em si pode levar mais tempo, já que depende da complexidade do reparo e da disponibilidade de peças.
Quem paga o quê numa batida?
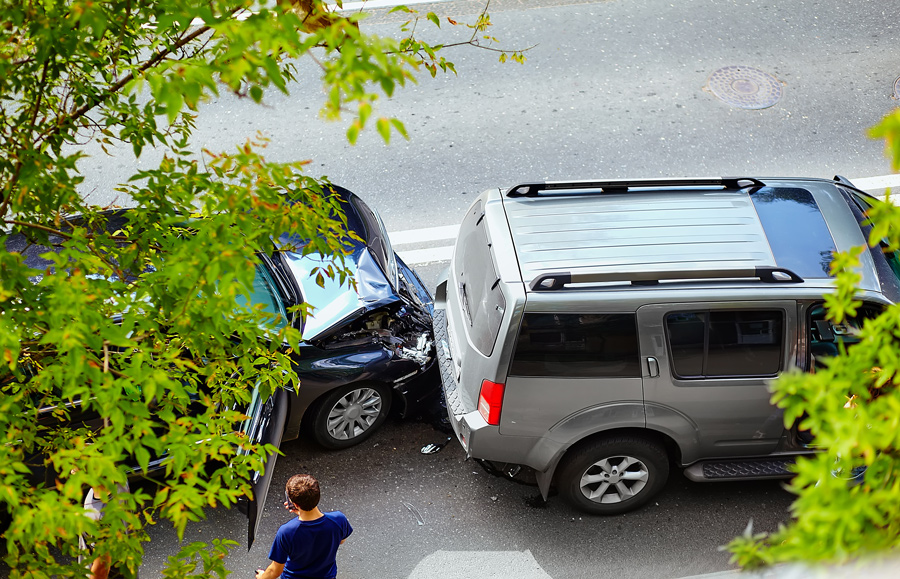
Imagine que a Ana para no semáforo e o Bruno, distraído, bate na traseira dela. Como Bruno causou o acidente, quem paga o carro da Ana é ele, normalmente pela RCF-V do seguro dele. O carro de Bruno, por sua vez, só é consertado pelo seguro se ele tiver cobertura de casco.
| Situação | O seu carro | O carro do outro | Franquia |
| Você causou e tem casco e RCF-V | Seu seguro paga o conserto | Sua RCF-V paga | Você paga a do seu carro |
| Você causou e só tem RCF-V | O conserto fica por sua conta | Sua RCF-V paga | Não há franquia para o outro carro |
| O outro causou e tem seguro | A RCF-V dele paga o seu conserto | O seguro dele resolve | Você não paga |
| O outro causou e não tem seguro | Seu casco paga, se você tiver | Fica com ele | Você paga e pode cobrar do culpado |
Quando a sua seguradora paga um prejuízo causado por outra pessoa, ela pode cobrar esse valor de quem causou o acidente. Esse direito se chama sub-rogação, e é por isso que algumas pessoas recebem a cobrança ou até um processo da seguradora de outro motorista meses depois de uma batida. Se isso acontecer com você e você tiver RCF-V, avise a sua seguradora para que ela cuide da defesa.
E quem bate na traseira tem que pagar?
Na maioria dos casos, sim. O Código de Trânsito Brasileiro exige que o motorista mantenha distância de segurança do carro da frente (art. 29, II), e a Justiça costuma presumir a culpa de quem bate atrás até que se prove o contrário.
Se quem bateu no seu carro tem Seguro Auto EZZE, você pode abrir o pedido pelo portal de atendimento a terceiros, mesmo sem ser cliente.
Posso escolher a oficina?
Depende do seu contrato. Existem apólices com livre escolha de oficina e apólices que oferecem opções na rede referenciada.
No Seguro Auto EZZE, usar a rede de oficinas referenciadas traz várias vantagens:
- Desconto na franquia: até 25%, limitado a R$ 650 para veículos leves.
- Garantia de seis meses: para peças e serviços.
- Peças novas e orçamento aprovado com rapidez: o conserto começa antes.
- Acompanhamento da EZZE: a seguradora acompanha o reparo até a entrega do carro, e a liberação do carro reserva é mais ágil.
Fora da rede, você mesmo pede o orçamento, agenda a vistoria e espera a autorização formal antes do conserto.
Sou obrigado a fazer três orçamentos?
Não existe regra em lei sobre isso. Quem define o processo de orçamento é o contrato e a seguradora que vai pagar o conserto.
Vale a pena acionar o seguro para um dano pequeno?
Nem sempre. A conta envolve o valor do conserto, a franquia e o desconto de bônus que você pode perder na renovação, porque cada sinistro indenizado costuma derrubar uma classe de bônus.
Um exemplo: com franquia de R$ 2.000 e conserto de R$ 2.200, a seguradora pagaria só R$ 200, e você ainda perderia parte do desconto no ano seguinte. Nesse caso, pagar do bolso sai mais barato. Uma referência usada no mercado é acionar o seguro quando o conserto custa pelo menos uma vez e meia a franquia. A assistência 24 horas, como guincho e troca de pneu, pode ser usada sem afetar o bônus.
Fizemos as contas com mais exemplos no artigo sobre quando acionar a franquia do seguro de carro.
Perguntas frequentes sobre seguro de carro
Seguro de carro é obrigatório?
Não. Para carros particulares, o seguro não é obrigatório por lei. Ele pode, porém, ser exigido em financiamento ou consórcio, como garantia do bem que ainda não foi quitado.
Posso cancelar o seguro antes do fim da vigência?
Pode. Você recebe de volta parte do valor pago, proporcional ao tempo que falta, com o desconto das despesas previstas em contrato.
O que acontece se eu atrasar uma parcela?
Depende da parcela. No Seguro Auto EZZE, o atraso da primeira parcela cancela o contrato. Nas seguintes, a cobertura fica suspensa depois de uma notificação que dá pelo menos 15 dias para regularizar, e o pagamento dentro desse período reativa a proteção.
Vendi o carro: o seguro vai junto?
O seguro pode ser transferido ao novo dono, mas você precisa avisar a seguradora em até 30 dias da venda. O bônus, por outro lado, é pessoal e não passa para o comprador.
Quanto tempo tenho para processar quem bateu no meu carro?
Três anos, que é o prazo para pedir reparação civil contra quem causou o dano, segundo o Código Civil (art. 206, §3º, V).
O seguro cobre se outra pessoa estiver dirigindo meu carro?
Em geral, sim, desde que seja um condutor habilitado e o uso seja eventual. O que pesa é quem foi declarado como principal condutor e se motoristas de 18 a 24 anos foram incluídos na apólice. Se alguém fora dessas condições dirige o carro com frequência, atualize o seguro com o seu corretor.
Seguro Auto EZZE: proteção pensada para o seu perfil
Entender o contrato antes de assinar é o que garante que o seguro vai responder do jeito que você espera no dia em que precisar. O Seguro Auto EZZE foi construído com esse cuidado: você escolhe as coberturas que fazem sentido para a sua rotina e conta com vantagens como:
- Coberturas sob medida: você combina compreensiva, roubo e furto e danos a terceiros, e acrescenta adicionais como acidentes pessoais de passageiros e pequenos reparos.
- Vistoria 100% online: você tira as fotos pelo celular e envia pelo aplicativo, sem precisar levar o carro a lugar nenhum.
- Desconto na franquia: até 25% na rede de oficinas referenciadas, limitado a R$ 650 para veículos leves.
- Atendimento 24 horas: com a Eliz, no WhatsApp ou no chat do site, além da assistência com guincho, troca de pneu e pane seca.
Para montar a sua proteção, fale com um corretor parceiro EZZE e peça sua cotação.